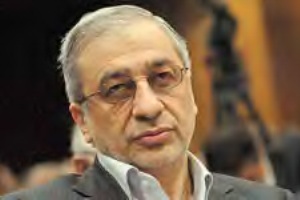
طهماسب مظاهری در گفتوگو با «شهروند امروز» درباره اصلاح ساختار بانكی اظهار داشت: باید از نظرات كارشناسان و مدیران اقتصادی در پاسخ به پرسشهای مطروحه استفاده و به خوبی ابعاد آن را از نظر فنی، تكنیكی، اقتصادی و مدیریتی روشن كرد. سپس پاسخهای محتمل، نتایج و پیامدهای هر پاسخ را ارزیابی و در تعامل با علما و صاحبنظران فقهی و مراجع مذهبی، انطباق و صحت آن را با مبانی اسلامی و فقهی ارزیابی و جمعبندی كرد. یقینا روشن شدن این موضوع، آثار و دستاوردهای مثبتی در اصلاح نظام پولی و بانكی كشور خواهد داشت و قدم بزرگی در اصلاح قانون عملیات بانكی بدون ربا خواهد بود. برای اصلاح ساختار بانكی، باید عصاره فكری و تجربی همه صاحبنظران را در نظر داشته باشیم و نظر جامعه کارشناسی در آن زمینه مورد توجه واقع شود. ممكن است خیلیها نیت خیر داشته باشند، ولی این نیت خیر باید به ابزار کارشناسی و مشورت با خبرگان مجهز شود.
وی همچنین درباره آنچه امروزه ادغام بانكها عنوان میشود، اظهار داشت: این طرح كارشناسی نبود، تفكیك، تشكیل یا انحلال شركت به نحوه فعالیتهای طبیعی بنگاه اقتصادی بازمیگردد و هیچ یك از موارد نامبرده به تنهایی موضوعیت ندارد. متن اولیه ادغام بانكها، پیشنویسی است كه توسط یكی دو كارشناس اقتصادی نگاشته شده كه تجربه عملی بانكداری نداشتهاند. این متن ظاهرا برای نظرخواهی به مدیران بانكی فرستاده شده است. در ضمن این متن مصوب دولت یا کارگروه دولت نیست و انتساب آن به این عنوان جعلی است.
طهماسب مظاهری، رئیس كل بانك مركزی كه در برگزاری هجدهمین كنفرانس سالانه سیاستهای پولی و ارزی تنها مانده بود و به رغم این كه نام حسین صمصامی، مزرعه آخوندی برای ایراد سخنرانی اعلام شده بود، به كنفرانس بانك مركزی نیامد؛ نه تنها صمصامی، كه هیچ مدیر یا مقام مسئولی از وزارت اقتصاد به كنفرانس پای نگذاشت.
وی در سخنرانی خود به موضوع حفظ حقوق سپردهگذاران در نظام بانكی اشاره كرد و درباره حفظ حقوق سپردهگذاری به شهروند امروز گفت: زمانی كه قانون عملیات بانكی بدون ربا تصویب شد، بنا بر این گذاشته شد كه این قانون برای پنج سال به صورت آزمایشی انجام شود تا عملکرد آن ارزیابی و در صورت لزوم اصلاحاتی روی آن صورت بپذیرد، اما این دوره حدود 24 سال طول كشیده و هماكنون شرایط برای اصلاح ساختار نظام بانكی آسانتر شده است، اما در رهگذر این اصلاح ساختار، باید برای دو پرسش كلیدی پاسخ مناسبی برای آن پیدا شود: پرسش نخست این كه مسئولیت بانك در ازای سپردهگذاران چیست و دوم آن كه عقد قرض با پول اعتباری در زمره عقود مثلی قرار میگیرد یا عقود قیمی؟
وی ادامه داد: در یك توضیح اجمالی، عقود قیمی و مثلی را این طور میتوان تبیین كرد، چنانچه كالایی به صورت قرض به فردی داده شود و قرضگیرنده متعهد باشد كه عین آن كالا را در موعد سررسید به قرضدهنده باز پس دهد، این قرض «مثلی» است؛ مثلا اگر ده كیلو برنج قرض داده شود، قرضگیرنده موظف است عین ده كیلو برنج با همان كیفیت را در موعد مقرر به قرضدهنده تحویل دهد. این تعهد مستقل از قیمت برنج در زمان قرض دادن و در زمان بازپرداخت است.
اما چنانچه كالایی قرض داده شود و بنا بر آن باشد كه در سررسید معادل ارزش آن كالا به قرضدهنده بازگردانده شود، این عقد در زمره عقود «قیمی» است. برای اصلاح ساختار نظام بانكی باید پاسخ فنی، كارشناسی و فقهی پیدا كنیم كه چنانچه موضوع قرض، پول اعتباری به شكل رایج امروز باشد، این عقد یک وام مثلی است یا وام قیمی؟ یعنی قرضگیرنده عین پول و برگهای اسكناس را قرض میگیرد و متعهد است به همان مقدار اسكناس بازپرداخت کند، یا اینكه ارزش اسكناسها را قرض میگیرد و در زمان بازپرداخت باید معادل ارزش روز استقراض را به قرضدهنده بدهد.
رئیسكل بانك مركزی همچنین اظهار داشت: بانكها در برابر سپردهگذاران خود مسئولند. بانك واسطه میان سپردهگذاران و تسهیلاتگیرندگان است و باید نهایت تلاش خود را در انجام معامله منصفانه با هر دو طرف به كار بگیرد تا مسئولیت وكالت در برابر سپردهگذاران و تخصیص بهینه منابع به سرمایهگذاریهای دارای توجیه را انجام دهد. در عقد وكالت نباید به منافع سپردهگذاران بیتوجه بود، چرا كه موكل بانك كه همان سپردهگذار است، به هر دلیلی خودش نتوانسته فعالیت اقتصادی انجام دهد و بانك را برای این كار صالح دانسته و وکیل کرده است. اگر در این سیستم هر فرد حقیقی یا حقوقی به وی بگوید كار وكالت را به گونهای انجام دهد كه میداند، به سود موكل نیست و مجاز به انجام آن نیست. در این زمینه دستور این است که نباید ظلم شود و در عین حال نگذاریم به خود نیز ظلم شود.